
Création d’entreprise : quelles assurances professionnelles choisir pour démarrer ?
Avant de chercher le contrat le moins cher, posez la vraie question : qu’est-ce qui pourrait réellement coûter cher à votre activité ? Le guide pour bâtir une protection adaptée dès le lancement.
Créer une entreprise oblige à prendre des dizaines de décisions en quelques semaines : statut juridique, banque, comptabilité, financement, local, matériel, site internet, premiers clients… L’assurance arrive souvent au milieu de cette liste.
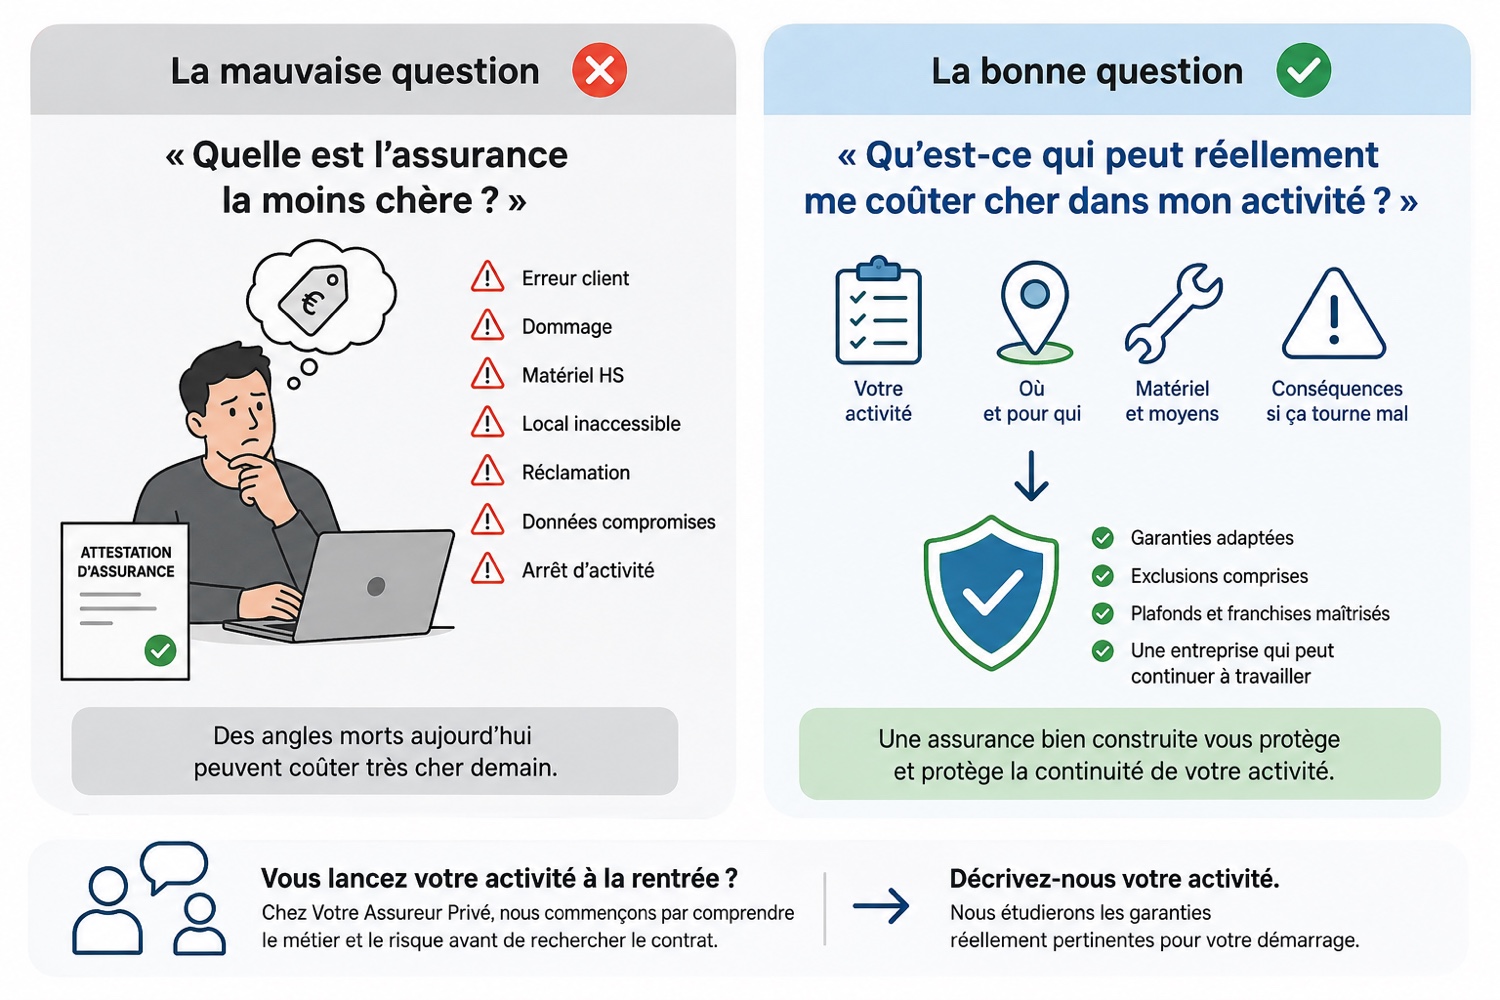
Et la demande adressée à l’assureur ou au courtier tient parfois en une phrase : « Il me faut une RC Pro pour commencer. » Ce réflexe est compréhensible. Mais il inverse le raisonnement : avant de chercher un contrat, il faut déterminer les risques que l’entreprise doit réellement pouvoir absorber.
Une assurance professionnelle est-elle toujours obligatoire ?
Non. Il n’existe pas d’obligation générale imposant la même assurance professionnelle à toutes les entreprises. Les obligations dépendent notamment de l’activité exercée et des textes qui encadrent certaines professions.
Des professions réglementées sont soumises à des obligations spécifiques d’assurance : c’est notamment le cas de certaines professions de santé, professions juridiques, professionnels du bâtiment ou professionnels de l’immobilier. Pour d’autres activités, une assurance professionnelle peut ne pas être légalement obligatoire tout en restant particulièrement importante au regard des risques supportés.
Il faut donc distinguer deux questions : quelle assurance suis-je juridiquement obligé de souscrire ? et quels risques mon entreprise ne pourrait-elle financièrement pas supporter seule ? Ces deux réponses ne sont pas toujours identiques.
Commencer par décrire précisément l’activité
C’est le point de départ. Une dénomination générale ne suffit pas toujours : deux entreprises appartenant au même secteur peuvent exercer des prestations très différentes.
Prenons une entreprise de conseil. Intervient-elle uniquement pour formuler des recommandations, ou réalise-t-elle aussi des prestations opérationnelles ? Manipule-t-elle des données pour le compte de ses clients ? Intervient-elle dans leurs systèmes informatiques ? Prend-elle des engagements sur des délais ou des résultats ? Travaille-t-elle pour de petites entreprises ou pour de grands donneurs d’ordre ? Le risque change avec les réponses.
Même logique pour un artisan, un professionnel de la beauté, un restaurateur, une entreprise du bâtiment ou un prestataire informatique. Le contrat doit partir de l’activité réelle — pas seulement du code APE ou de la phrase inscrite sur le Kbis.
La responsabilité civile professionnelle
La responsabilité civile professionnelle, généralement appelée RC Pro, vise à couvrir certaines conséquences financières de dommages causés à des tiers dans le cadre de l’activité professionnelle, selon les garanties et conditions du contrat. Elle peut être obligatoire dans certaines professions ; dans les autres cas, son intérêt dépend du risque.
Il faut notamment examiner la nature des prestations réalisées, les dommages susceptibles d’être causés, les clients concernés et le montant potentiel d’une réclamation. Il faut également vérifier les exclusions, les plafonds, les franchises et le périmètre exact des activités déclarées. Une RC Pro n’est donc pas une garantie universelle couvrant automatiquement tout ce qui peut arriver à une entreprise.
Le local et les biens professionnels
Dès que l’entreprise dispose d’un local, de matériel, de marchandises ou d’équipements importants, la question des dommages aux biens apparaît : incendie, dégât des eaux, vol, dommage électrique, bris de certains équipements, événement climatique.
Les garanties nécessaires dépendent du local, de sa valeur, du contenu, des protections existantes et de l’activité exercée. Un entrepreneur travaillant avec un ordinateur portable depuis son domicile ne présente pas le même risque qu’un restaurateur équipé d’une cuisine professionnelle ou qu’un atelier possédant plusieurs machines. La multirisque professionnelle peut alors regrouper différentes garanties, mais son contenu doit être vérifié contrat par contrat.
Le matériel indispensable mérite une attention particulière
Certaines entreprises dépendent presque entièrement d’un équipement : machine de production, matériel médical, équipement frigorifique, matériel informatique, appareil de diagnostic, four professionnel.
Si cet équipement devient inutilisable, deux problèmes apparaissent : il faut le réparer ou le remplacer, mais surtout l’entreprise peut ne plus être capable de travailler pendant cette période. Il faut donc examiner simultanément la protection du matériel — via le bris de machine par exemple — et les conséquences de son immobilisation.
La perte d’exploitation : assurer aussi le temps perdu
Après un sinistre important, le problème ne s’arrête pas lorsque les biens endommagés sont assurés : l’entreprise peut rester partiellement ou totalement arrêtée. Pendant ce temps, certaines charges continuent — loyer, salaires, crédits, abonnements, frais fixes.
Une garantie de perte d’exploitation peut, selon le contrat et le sinistre couvert, contribuer à compenser certaines conséquences financières de cette interruption. Son utilité dépend notamment de la structure des charges, de la capacité de l’entreprise à travailler ailleurs et du délai nécessaire pour retrouver une activité normale. Pour une entreprise nouvelle disposant de peu de réserves financières, cette question peut être particulièrement importante.
Le cyber-risque commence dès le premier client
Une petite entreprise n’a pas besoin d’être une multinationale pour dépendre du numérique : messagerie, facturation, site internet, données clients, paiements, logiciels métiers, cloud. Une compromission de messagerie, un ransomware, une fraude ou une perte de données peut rapidement perturber l’activité.
L’assurance cyber ne remplace jamais les mesures de sécurité informatique. Elle peut néanmoins compléter le dispositif selon les garanties prévues : assistance, expertise informatique, gestion de crise, restauration de données ou certaines conséquences financières. La première démarche reste la prévention ; la seconde consiste à déterminer quelles conséquences l’entreprise serait incapable d’assumer seule.
Le dirigeant est lui-même un risque pour l’entreprise
C’est probablement l’un des sujets les plus oubliés lors d’une création. Le fondateur pense à assurer son matériel, son local et sa responsabilité. Mais que se passe-t-il s’il ne peut plus travailler ?
Dans une entreprise récente, le dirigeant est souvent à la fois le commercial, le technicien, le décideur et parfois la principale source de chiffre d’affaires. Une maladie ou un accident peut donc affecter simultanément son revenu personnel et l’activité de l’entreprise. La prévoyance du dirigeant doit être étudiée en fonction de son statut social, de sa rémunération, de ses charges familiales et des protections dont il bénéficie déjà. Là encore, il n’existe pas de formule universelle.
Les assurances spécifiques à certains métiers
Certains secteurs nécessitent une analyse particulière. Dans le bâtiment, les activités relevant de la responsabilité décennale doivent être examinées précisément, et les activités garanties doivent correspondre aux travaux réellement réalisés. Les professions réglementées peuvent être soumises à des obligations particulières.
Les entreprises utilisant des véhicules doivent examiner leur assurance automobile professionnelle. Un organisateur d’événements peut avoir besoin d’une responsabilité spécifique. Une entreprise possédant du matériel technique coûteux peut devoir examiner le bris de machine. Un propriétaire de locaux ou une SCI rencontre encore d’autres problématiques. C’est pourquoi le terme générique « assurance professionnelle » recouvre en réalité des besoins extrêmement différents.
Le prix intervient après le besoin
Le budget compte : une entreprise qui démarre doit maîtriser ses charges. Mais comparer uniquement les primes peut produire une économie trompeuse. Deux contrats à 500 et 700 euros par an ne sont pas nécessairement comparables : l’un peut présenter une franchise plus importante, un plafond plus faible, une activité exclue, une définition plus restrictive ou une garantie absente.
La bonne comparaison consiste donc à mettre en regard le prix, les garanties, les exclusions, les franchises, les plafonds, les conditions d’indemnisation et le service rendu. L’objectif n’est pas d’acheter le contrat le plus cher, ni automatiquement le moins cher : il est de déterminer quel niveau de risque l’entreprise accepte de conserver elle-même en échange de son budget d’assurance.
Les questions à poser avant de demander un devis
Avant de contacter un assureur ou un courtier, le créateur peut préparer quelques informations :
- Quelle activité vais-je réellement exercer ? Quelles prestations vais-je facturer ?
- Chez moi, chez le client ou dans un local professionnel ?
- Quel chiffre d’affaires est envisagé ?
- Quel matériel est indispensable ? Ai-je des stocks ?
- Est-ce que je manipule des biens appartenant à mes clients ?
- Puis-je provoquer un dommage important chez un client ?
- Combien de temps puis-je rester sans chiffre d’affaires ?
- Mon activité dépend-elle entièrement de ma capacité personnelle à travailler ?
- Est-ce que je stocke des données clients ?
- Un client ou un bailleur exige-t-il une attestation particulière ?
- Certaines assurances sont-elles obligatoires pour ma profession ?
Ces réponses permettent de construire une demande beaucoup plus précise.
Une première assurance doit pouvoir évoluer
Le contrat souscrit au lancement n’est pas destiné à rester figé pendant dix ans. Une entreprise peut évoluer très rapidement : le chiffre d’affaires augmente, de nouvelles prestations apparaissent, le premier salarié est recruté, l’entreprise déménage, du matériel est acheté, les clients deviennent plus importants.
Les contrats doivent alors être réexaminés. Le bon réflexe consiste à considérer l’assurance comme une photographie régulièrement actualisée du risque.
Votre Assureur Privé : partir du métier avant de partir du contrat
Votre Assureur Privé accompagne les créateurs, indépendants, professionnels et dirigeants dans la recherche de solutions d’assurance adaptées à leur activité.
Notre méthode commence par la compréhension du besoin. Nous examinons l’activité exercée, les risques, les obligations éventuelles, le budget et le niveau de protection recherché. Nous comparons ensuite les solutions accessibles auprès de nos partenaires assureurs et grossistes en regardant les garanties, exclusions, franchises, plafonds et conditions d’indemnisation.
Parce qu’au démarrage d’une entreprise, l’objectif n’est pas simplement d’obtenir une attestation. L’objectif est de construire une protection capable d’accompagner l’entreprise lorsqu’elle commencera réellement à grandir.
Questions fréquentes
La RC Pro est-elle obligatoire pour toutes les entreprises ?
Non. La responsabilité civile professionnelle n’est pas imposée à toutes les entreprises : l’obligation dépend de l’activité et des textes qui encadrent certaines professions (santé, droit, bâtiment, immobilier…). Pour beaucoup d’activités, elle n’est pas légalement obligatoire mais reste fortement recommandée au regard des dommages qui pourraient être causés à des tiers.
Quelle assurance prendre lorsqu’on crée son entreprise ?
Il n’existe pas de réponse unique : tout dépend de l’activité réelle. On raisonne à partir des risques — responsabilité vis-à-vis des clients, local et biens, matériel indispensable, perte d’exploitation, cyber, protection du dirigeant — puis on retient les garanties que l’entreprise ne pourrait pas financer seule. La bonne démarche part du besoin, pas du contrat.
Une micro-entreprise doit-elle être assurée ?
Le statut de micro-entreprise ne supprime ni les obligations propres à certaines professions, ni les risques liés à l’activité. Une micro-entreprise peut donc être soumise à une assurance obligatoire selon son métier et, dans tous les cas, reste exposée aux mêmes conséquences financières qu’une autre entreprise en cas de dommage causé à un client ou de sinistre.
Quand faut-il souscrire son assurance professionnelle ?
Idéalement avant le démarrage effectif de l’activité : avant la première prestation, l’ouverture du local ou la première livraison. Certaines assurances obligatoires, ou exigées par un client ou un bailleur, doivent même être en place dès la signature. Le contrat est ensuite réexaminé régulièrement à mesure que l’entreprise évolue.
Vous créez votre entreprise ?
Décrivez-nous votre activité, vos contraintes et les risques que vous souhaitez couvrir. Nous étudions les garanties réellement pertinentes pour votre démarrage — avant même de parler de contrat.